
A budapesti lakóingatlanpiac az elmúlt másfél évtizedben nem egyenletesen drágult. A devizahiteles válság utáni visszaesést olcsó finanszírozású fellendülés követte, a pandémia megtörte a bérleti piacot, majd az infláció és a kamatemelések lehűtötték a vásárlóerőt. A 2025-ös keresleti hullám után 2026-ban újra fordult a lendület: a fővárosi lakásárak magasak maradtak, a növekedés azonban érezhetően lassult, miközben az új építésű kínálat bővülni kezdett.
A legfontosabb tanulság nem az, hogy „Budapest mindig drágul”, hanem hogy az egyes ciklusok más vevőket, lakástípusokat és városrészeket jutalmaznak. Ezért a városi átlagár önmagában kevés egy vásárlási vagy befektetési döntéshez.
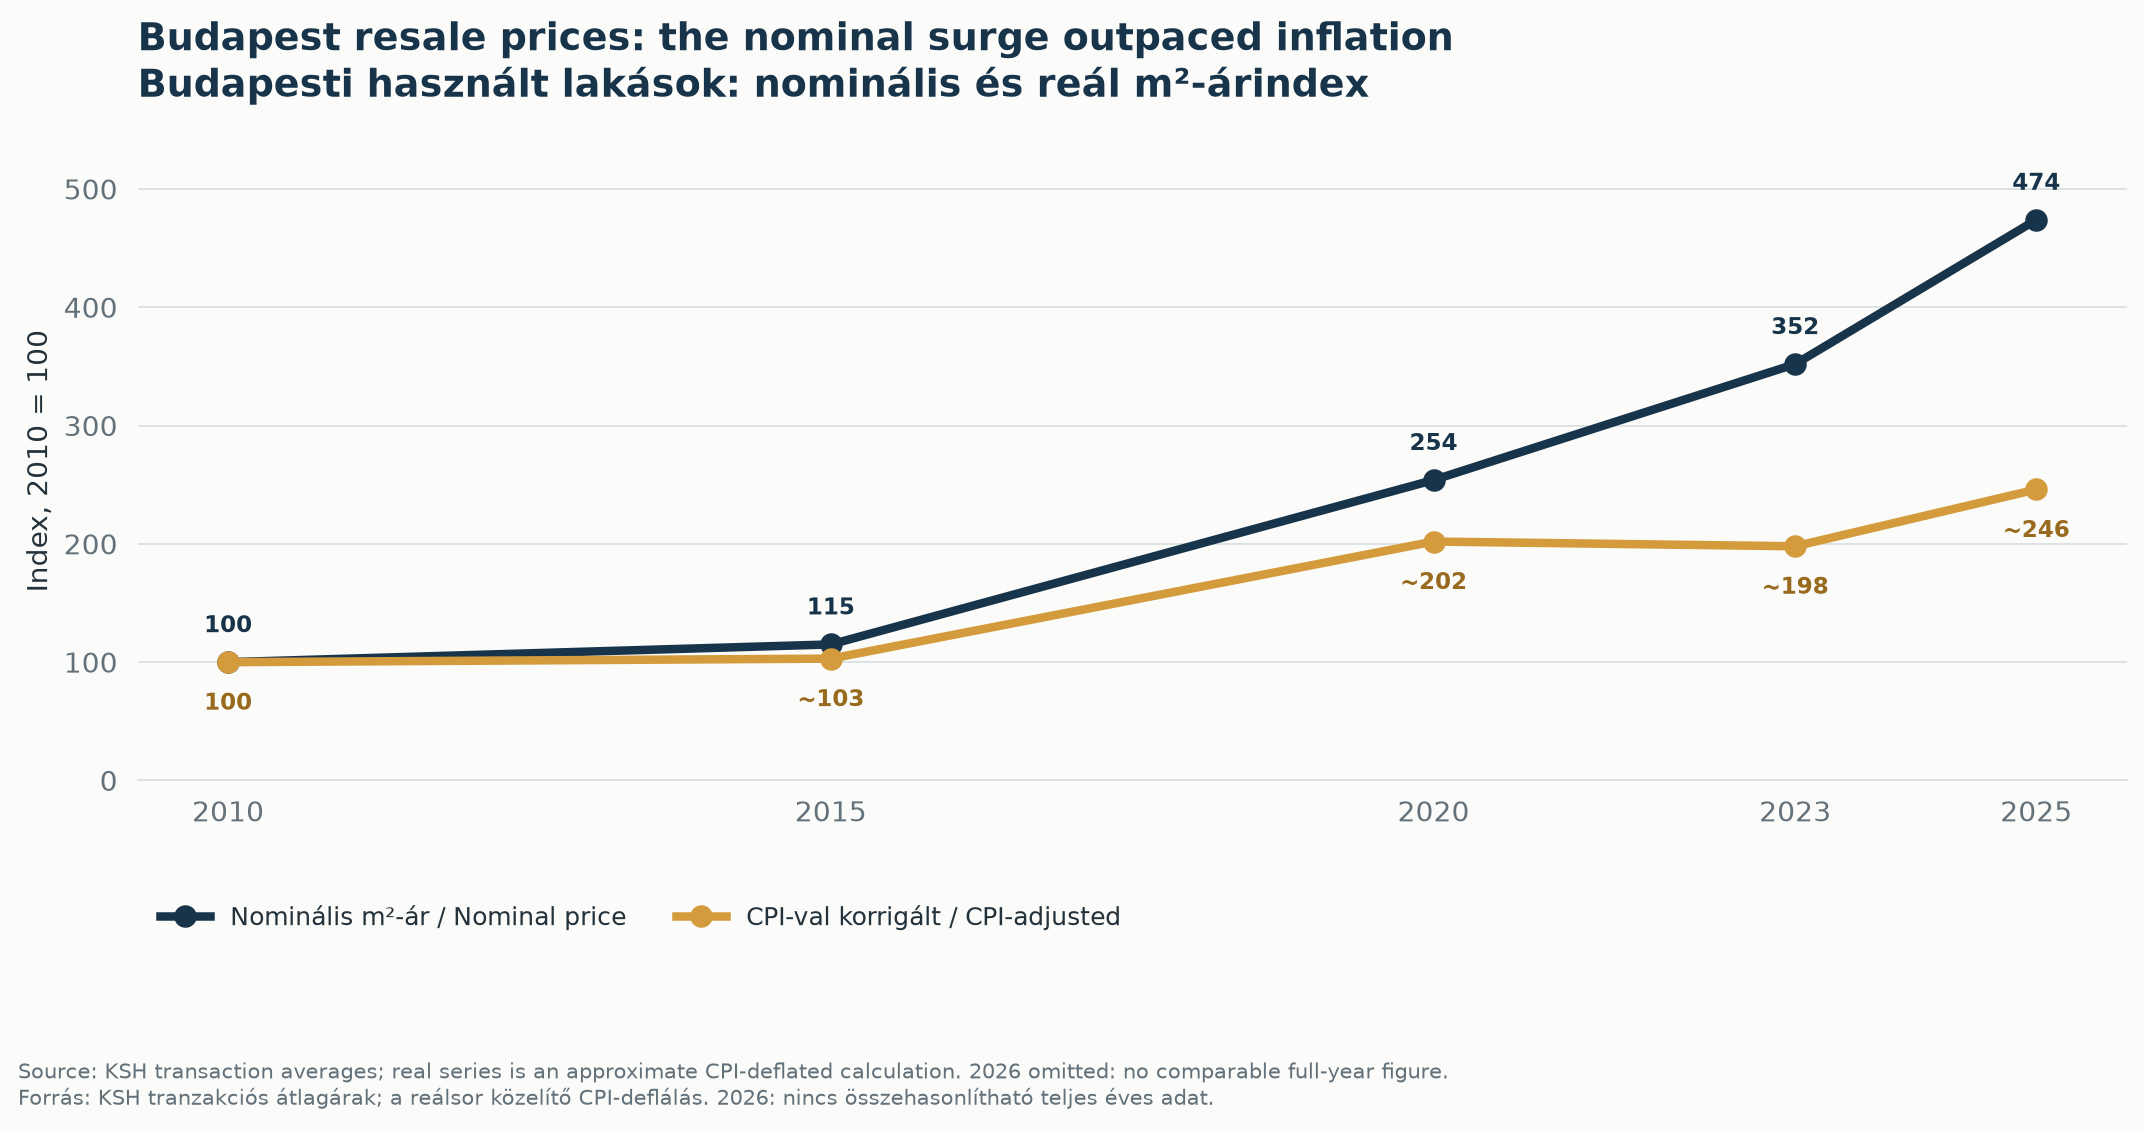
1. ábra. A 2026-os teljes év nem szerepel, mert október elején még nincs összehasonlítható éves KSH-átlag.
A budapesti lakásárak közel ötszöröződtek, de az út nem volt egyenes
A KSH tranzakciós átlagai szerint egy használt budapesti lakás négyzetmétere 2010-ben 252 ezer, 2015-ben 290 ezer, 2020-ban 640 ezer, 2023-ban 887 ezer, 2025-ben pedig 1,194 millió forintba került. Ez 2010 és 2025 között 4,74-szeres nominális szint. A fogyasztói inflációval korrigált, saját számítású mutató körülbelül 2,46-szoros reálérték-emelkedést jelez: a drágulás tehát nem pusztán az általános árszínvonal változását tükrözte.
Az új lakások ennél is magasabb árszintről indultak és ott is maradtak: a budapesti átlag 2010-ben 351 ezer, 2025-ben 1,61 millió forint volt négyzetméterenként. Ezek tranzakciós átlagok, nem azonos lakások ismételt eladásából számított indexek. Az eladott lakások mérete, lokációja és típusa változhat, ezért az átlagot érdemes minőségileg korrigált árindexekkel együtt értelmezni.
Négy piaci szakasz formálta a ciklust
2010-2013: leépülés és kínálati visszaesés. A devizahitelek terhei, a gyenge hitelkereslet és a bizonytalan jövedelmi kilátások visszafogták a vásárlásokat. A használt lakások budapesti átlagos négyzetméterára 2010 és 2013 között 252 ezerről 226 ezer forintra csökkent. A lakásépítés is mélypontra került, így a piac később már szűkös készlettel lépett a fellendülésbe.
2014-2019: olcsóbb hitel és befektetői boom. Kamatcsökkentés, javuló foglalkoztatás, állami támogatások és a turizmushoz kötődő befektetések együtt élénkítették a keresletet. 2015 és 2019 között a használt budapesti négyzetméterár több mint a duplájára nőtt. Az építési kínálat csak késve reagált, ami a kereslet első hullámát főként árnövekedésként erősítette fel.
2020-2023: sokk, infláció és reálkorrekció. A Covid a rövid távú kiadást és a budapesti bérleti piacot rázta meg először. A lezárásokat 2021-2022-ben nominális árugrás követte, majd a magas infláció és a kamatemelés drágította meg a finanszírozást. 2023-ban a tranzakciószám visszaesett, miközben a nominális árak csak mérsékelten változtak. Az infláció miatt ez érdemi reálár-korrekciót jelentett.
2024-2025: újrainduló forgalom, majd támogatott keresleti hullám. A vásárlások élénkültek, 2025 szeptemberétől pedig az Otthon Start új vevőket és nagyobb hitelkeresletet hozott. Az MNB szerint Budapesten az első lakásukat vásárlók aránya nagyjából 25%-ról 40%-ra emelkedett egy év alatt. A támogatott kölcsönök részesedése a lakáshitel-szerződésekben 2026 első negyedévére 81%-ra nőtt. A program a jogosult vevők finanszírozását javította, de a szűkös rövid távú kínálat mellett az árakra is nyomást gyakorolt.
2026: lassulás látszik, nem bizonyított összeomlás
Az MNB minőségileg kiigazított budapesti lakásárindexe 2026 első negyedévében 1,9%-kal emelkedett, a másodikban 0,6%-kal mérséklődött negyedéves alapon. Az éves növekedési ütem ugyanebben az időszakban 15,9%-ról 8,3%-ra lassult. Ez fordulat a lendületben, nem önmagában bizonyíték egy széles körű nominális áresésre.
A mérés különösen fontos, mert a KSH tranzakciós átlagára egy adott időszakban eladott ingatlanok összetételétől is függ. Az MNB indexe ezzel szemben igyekszik kiszűrni az ingatlanminőség változását. A két mutató nem felcserélhető: az egyik forint per négyzetméter, a másik a tiszta árváltozást követő index.
A kínálati oldal kezd utolérni a keresletet
Budapesten 2025-ben 3 949 lakást adtak át, jóval kevesebbet, mint a 2020-as 6 341-et. 2026 első felében viszont már 2 224 új lakás készült el, 22%-kal több, mint egy évvel korábban. Ennél is nagyobb a fejlesztési pipeline: az MNB által követett budapesti projektekben 2026 első negyedévében mintegy 22 ezer lakás állt fejlesztés vagy értékesítés alatt, köztük rekord 9 490 még megvásárolható új lakással. A KSH ugyanebben az első félévben 6 560 budapesti lakásra közölt építési engedélyt; ezek háromnegyede a XIII. és a IX. kerülethez kötődött.
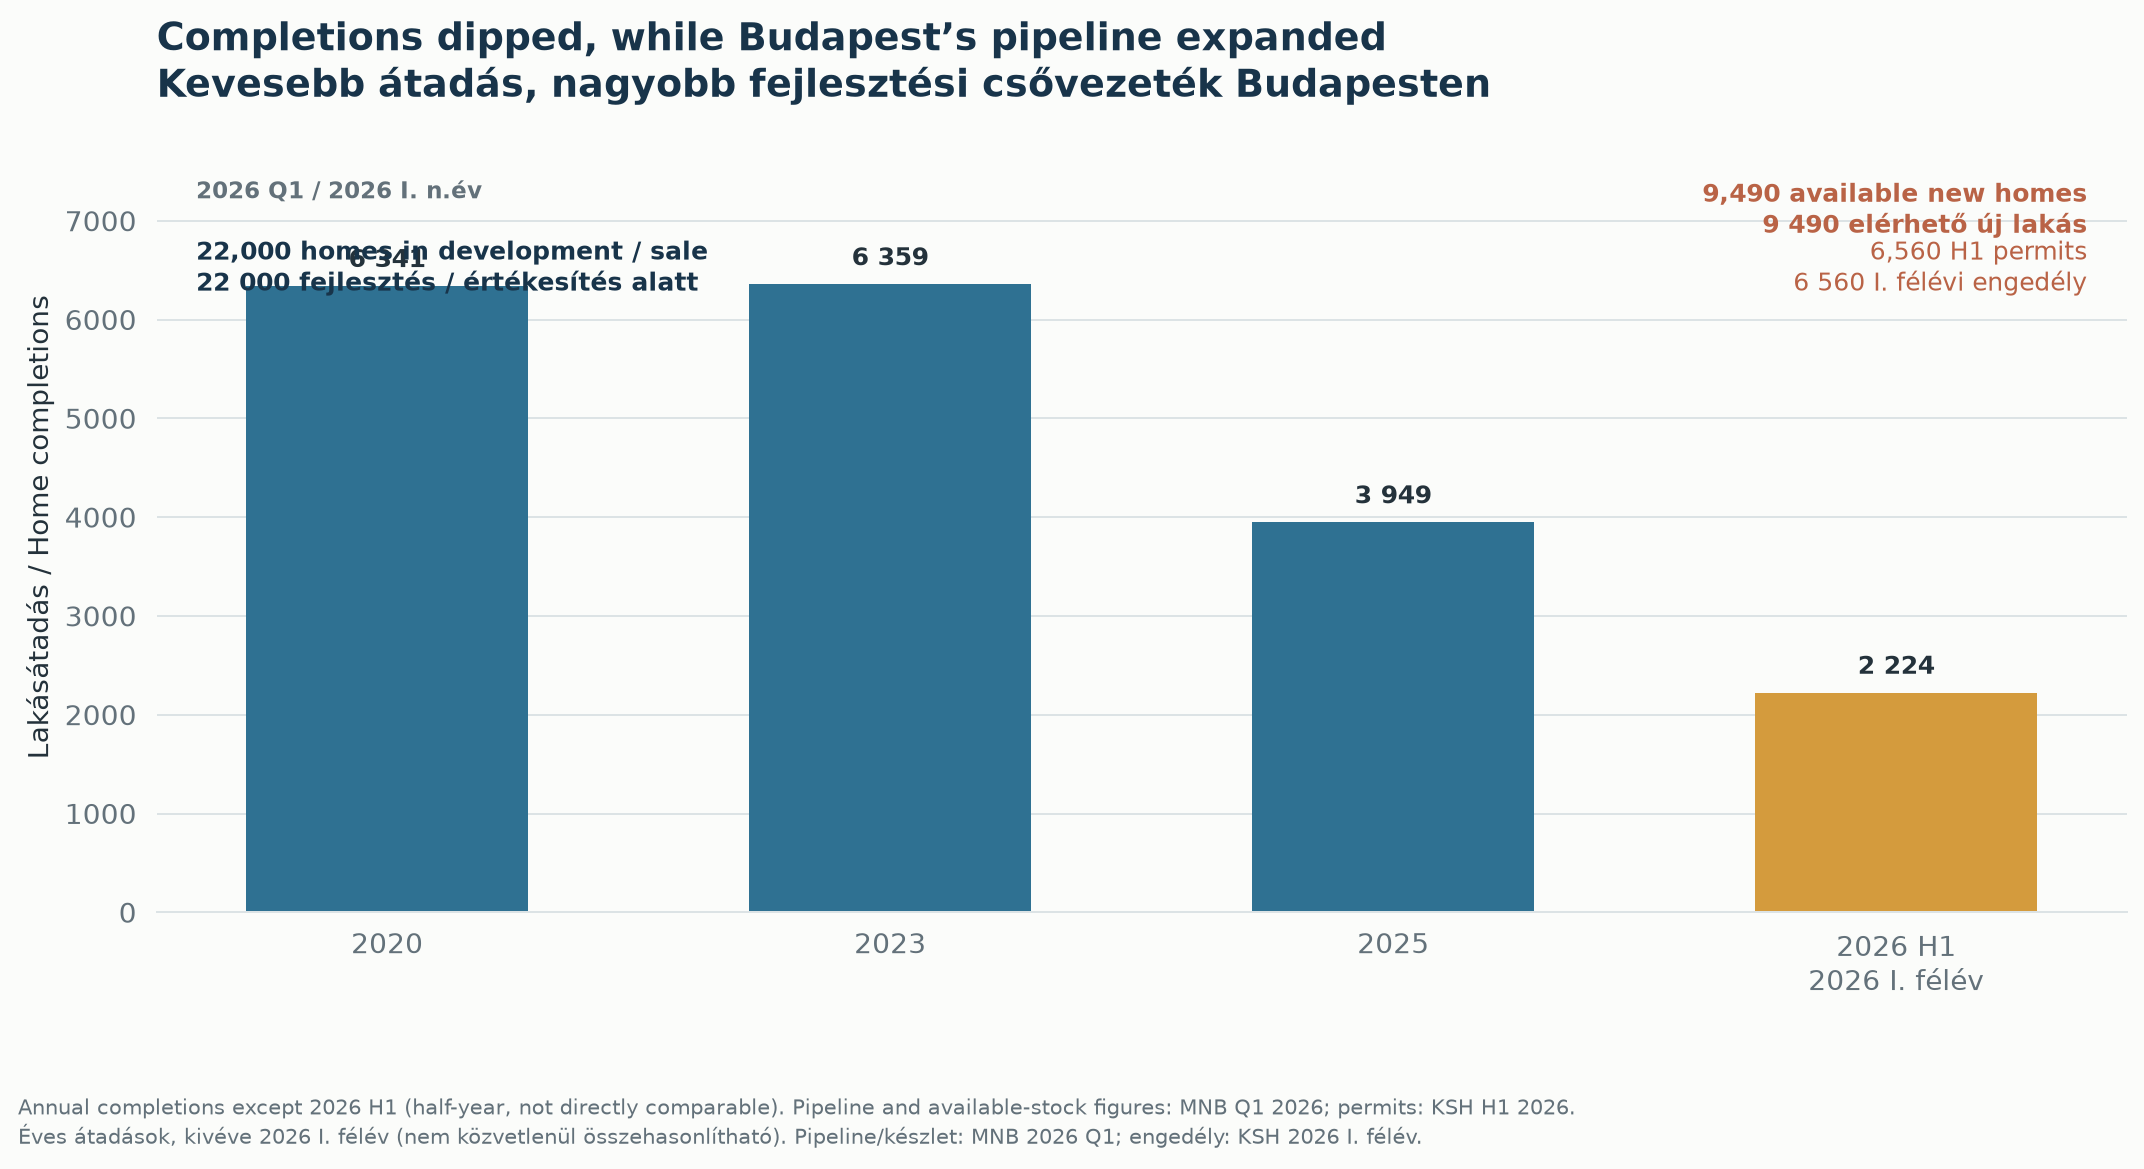
2. ábra. A 2026-os adat féléves, ezért nem közvetlenül összevethető az éves átadásokkal. Az engedély és a projektpipeline még nem elkészült lakás.
A következő évek egyik kulcskérdése, hogy a tervek milyen ütemben válnak valóban beköltözhető lakásokká. Az engedélyezés nem egyenlő az átadással, és a projektek csúszhatnak. Mégis, a bővülő választék javíthatja a vevők alkupozícióját, különösen az új építésű, magasabb árú szegmensben.
A lakásárak gyorsabban nőttek, mint a lakbérek
2015 és 2025 között a használt budapesti lakások tranzakciós átlagára nagyjából 4,12-szeresére emelkedett, míg a KSH-ingatlan.com nominális kínálati lakbérindexe körülbelül 2,12-szeresére nőtt. Változatlan lakásméretet, kihasználtságot és költségeket feltételezve a bérleti díj és az ingatlanár egyszerű aránya a 2015-ös szint nagyjából 52%-ára esett. Ez szemléltető hozamproxy, nem bruttó vagy nettó bérleti hozam: nem számol üresedéssel, adóval, karbantartással, finanszírozással vagy az eltérő ingatlanösszetétellel.
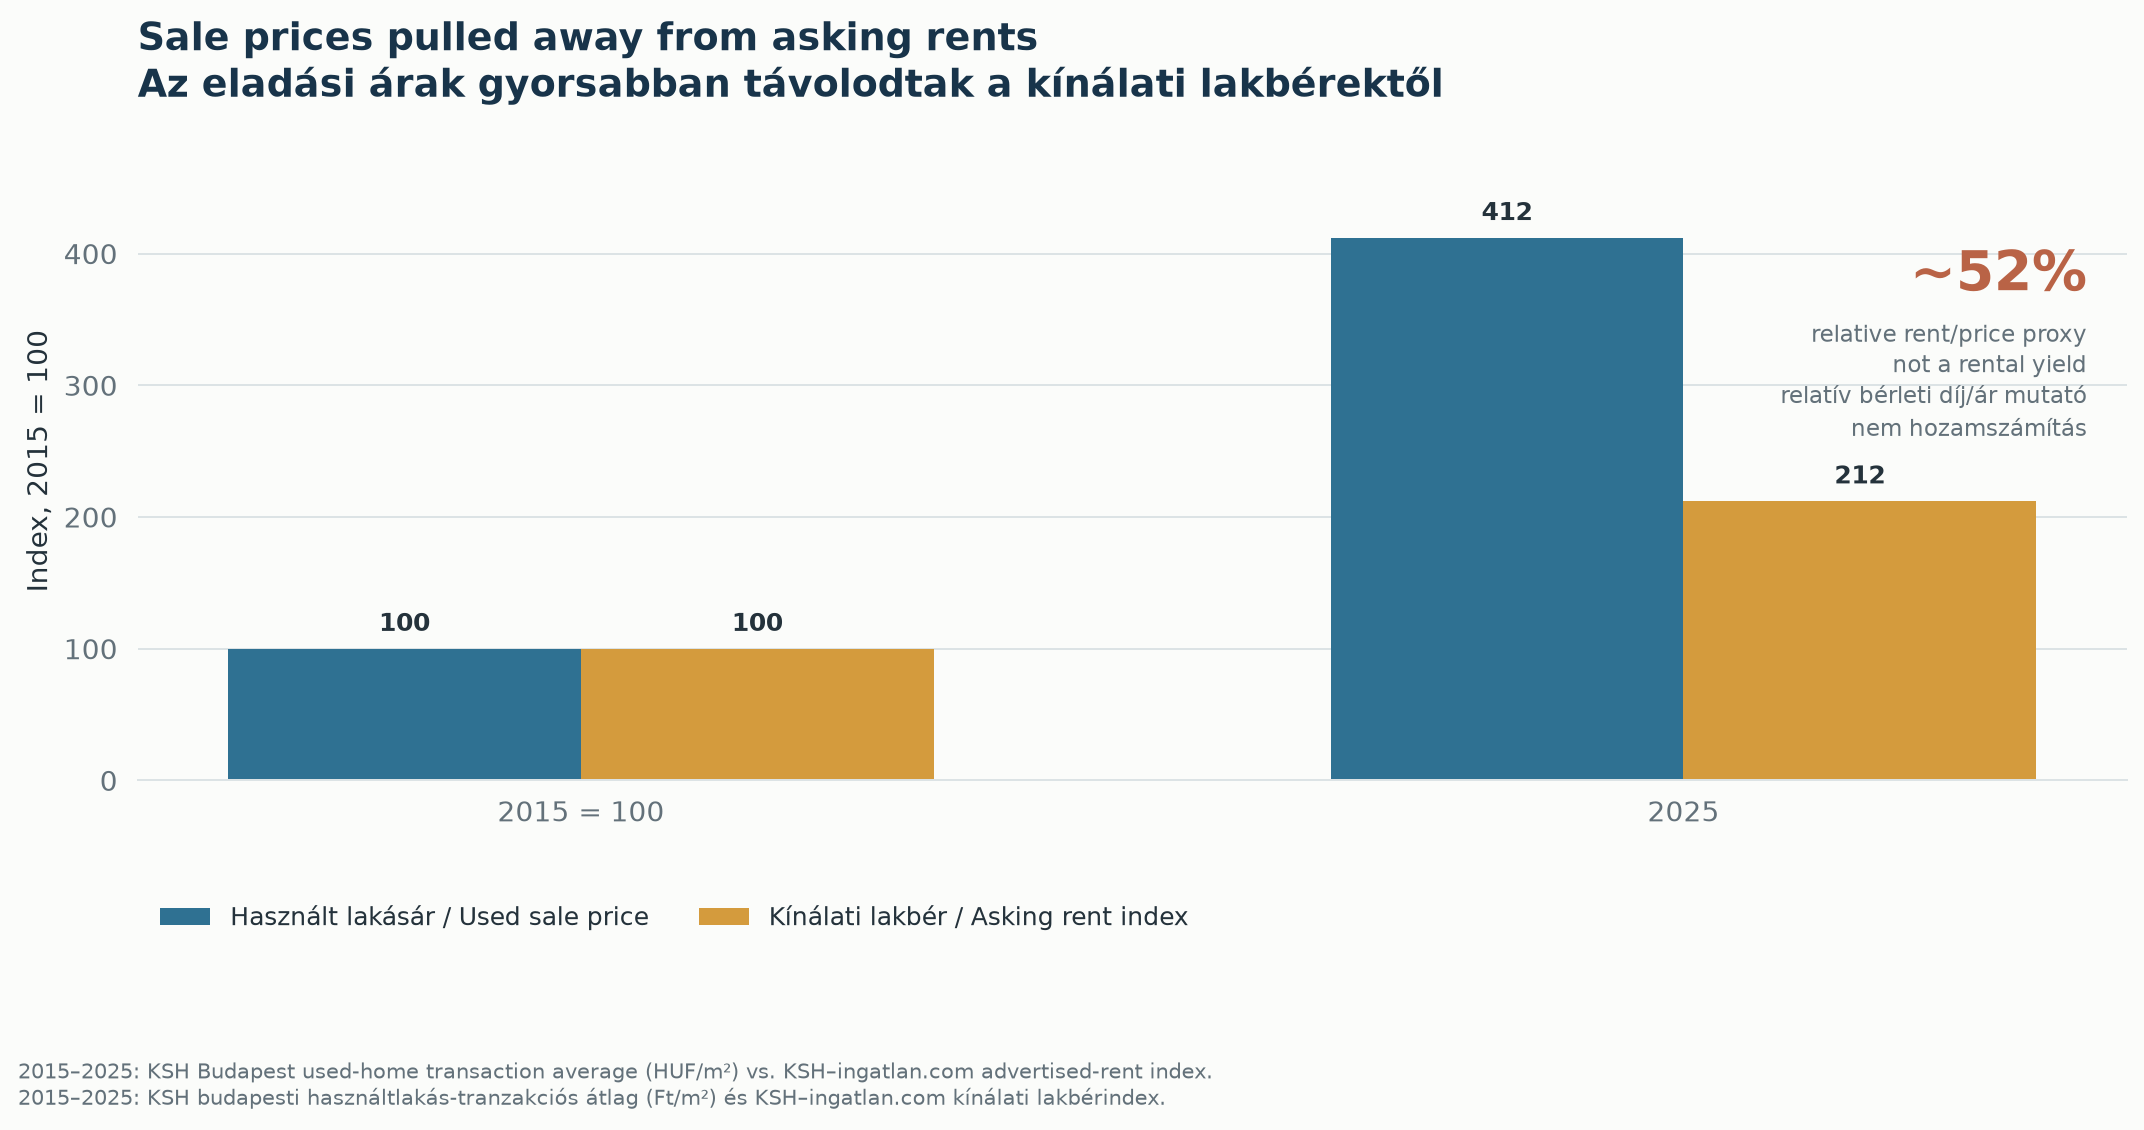
3. ábra. Különböző típusú mutatók összevetése, ezért az arány csak irányjelző. 2026 augusztusában a budapesti kínálati lakbér 5,2%-kal haladta meg az egy évvel korábbit, és 2021-hez képest nominálisan mintegy 78%-kal volt magasabb.
Ennek befektetői következménye egyértelmű: a vételár-emelkedés önmagában már kevésbé támasztja alá a döntést. A mikrolokáció, a ténylegesen elérhető bérleti díj, a fenntartási költség, az adózás és a rövid távú kiadás szabályozási kockázata egyre fontosabb. Tulajdonosként a budapesti ingatlankezelési szolgáltatások segíthetnek a bérbeadás és az üzemeltetés összehangolásában; a Tower kiadó budapesti ingatlanai pedig képet adnak a jelenlegi kínálat változatosságáról.
A „budapesti átlag” mögött külön piacok vannak
A belső pesti lakások, a budai prémium ingatlanok, a külső kerületek családi házai és a panelek nem ugyanazért a vevőért versenyeznek. A megfizethetőségi korlát erősödése a kisebb abszolút vételárú lakások, köztük a panelek iránti keresletet is támogatta. 2026 első negyedévében a KSH szerint a budapesti panel négyzetméterára éves alapon 18%-kal, a nem panel társasházi lakásoké 7,8%-kal, a családi házaké 4,9%-kal nőtt. Egyetlen fővárosi átlag ezért könnyen elfedi, hogy az egyes szegmensek más ütemben mozognak.
A kerületi helyzet is eltér: az új lakások fejlesztése erősen a XIII. és a IX. kerületben összpontosul, a külsőbb városrészek pedig az elérhetőbb árú lakásokat kereső vevők számára jelenthetnek alternatívát. A vásárlásnál ezért a kerület neve helyett az épület állapotát, a közlekedést, a lakás típusát és a közvetlen versenytársakat is érdemes összevetni.
Mit érdemes figyelni 2027-ig és 2028-ig?
A 2027-2028-as alapeset inkább mérsékelt nominális áremelkedéssel számol, nem egy újabb, 2025-höz hasonló boommal. A forrásanyagban szereplő forgatókönyv 2027-re 4-7%-os, 2028-ra 3-6%-os emelkedést vázol; ez saját, feltételekhez kötött becslés, nem jegybanki előrejelzés.
Felfelé mutató kockázat, ha a támogatott kereslet és az olcsóbb piaci hitel gyorsabban nő, mint a ténylegesen átadott lakások száma. Lefelé mutató kockázat a magas értékeltség, az alacsonyabb bérleti hozam és a fejlesztői készlet bővülése. A legvalószínűbb következmény nem az, hogy minden budapesti lakás ára egyszerre esik vagy nő, hanem hogy nagyobb különbség lesz a jól árazott, keresett ingatlanok és a túl drága, nehezebben kiadható lakások között.
Összegzés: a ciklusváltás a jó döntéseket teszi fontosabbá
2010 óta a budapesti lakóingatlan nominális ára közel ötszörösére nőtt, de a folyamatot hitelciklusok, infláció, szabályozás és késleltetett kínálat alakította. 2026-ban az árnövekedés lassult, miközben a vevői összetétel és az új lakások kínálata is változik. A fővárosi piac továbbra is jelentős, de a „Budapest” címke önmagában már nem befektetési stratégia.
Akár vásárolni, akár eladni vagy hosszú távra kiadni szeretnél, a döntést a konkrét lakás és környék számai alapján érdemes meghozni. További helyi témákért látogasd meg a Tower budapesti ingatlanpiaci híreit.
Adatok és módszertan
A KSH négyzetméterárak tényleges adásvételek átlagai, az MNB lakásárindexe minőségileg korrigált mutató. A kettő eltérő kérdésre válaszol, nem cserélhető fel. A 2010-2025-ös reálindex közelítő saját számítás, a KSH fogyasztóiár-indexével korrigálva. A bérleti díj/ingatlanár arány csak relatív proxy, nem tényleges hozamkimutatás.
